Ketika jumlah transaksi bisnis masih sedikit, transfer dana satu per satu melalui internet banking mungkin belum terasa merepotkan. Masalah mulai muncul ketika perusahaan harus mengirim dana ke puluhan, ratusan, bahkan ribuan penerima secara rutin.
Payroll, pembayaran vendor, refund pelanggan, komisi mitra, hingga pencairan dana membutuhkan proses transfer yang cepat sekaligus mudah dilacak. Di sinilah API disbursement mulai relevan.
API disbursement memungkinkan sistem bisnis terhubung dengan layanan pengiriman dana sehingga instruksi pembayaran dapat dijalankan secara terprogram, tanpa harus memasukkan setiap transaksi satu per satu secara manual.
Apa Itu API Disbursement?
API disbursement adalah Application Programming Interface (API) yang memungkinkan sistem bisnis mengirim instruksi pencairan atau transfer dana kepada penerima secara terprogram melalui layanan pembayaran yang terintegrasi.
Sederhananya, API menjadi penghubung antara sistem perusahaan dan layanan yang memproses transfer dana.
Misalnya sebuah marketplace harus mencairkan pendapatan kepada 500 seller. Tanpa integrasi, tim operasional perlu menyiapkan data pembayaran, melakukan transfer, kemudian mencocokkan kembali hasil transaksi.
Dengan API disbursement, instruksi pembayaran dapat dikirim langsung berdasarkan data yang sudah tersedia di sistem.
Penggunaannya pun tidak terbatas pada marketplace.
| Kebutuhan | Contoh penggunaan |
|---|---|
| Payroll | Mengirim gaji atau pembayaran pekerja |
| Vendor payment | Membayar supplier dan vendor |
| Marketplace | Mencairkan saldo seller atau merchant |
| Refund | Mengembalikan dana pelanggan |
| Komisi | Membayar komisi agen, reseller, atau mitra |
| Insentif | Mengirim bonus dan insentif |
| Lending | Menyalurkan dana sesuai proses bisnis |
Untuk konteks pembayaran di Indonesia, implementasi Open API pembayaran juga memiliki standar nasional melalui SNAP (Standar Nasional Open API Pembayaran) yang ditetapkan Bank Indonesia. SNAP mengatur antara lain standar teknis dan keamanan, data, spesifikasi teknis, serta tata kelola Open API pembayaran.
Bagaimana Cara Kerja API Disbursement?
Implementasi setiap penyedia dapat berbeda, tetapi secara umum proses disbursement melalui API tidak berhenti pada perintah “kirim uang”.
Ada beberapa tahap yang perlu dilalui.
1. Sistem menentukan transaksi yang harus dibayarkan
Informasi penerima, rekening tujuan, nominal, serta referensi transaksi berasal dari sistem perusahaan.
Pada tahap ini perusahaan idealnya sudah memiliki data pembayaran yang terstruktur sehingga transaksi tidak perlu disiapkan ulang secara manual.
2. Data penerima divalidasi
Sebelum dana dikirim, sistem dapat melakukan pengecekan terhadap data rekening tujuan sesuai kemampuan layanan yang digunakan.
Validasi penting karena otomatisasi transfer tidak banyak membantu apabila data penerimanya sendiri salah.
3. Sistem mengirim instruksi disbursement
Setelah data siap, sistem perusahaan mengirim request melalui API kepada penyedia layanan.
Request dapat memuat informasi seperti rekening tujuan, nominal transfer, dan ID transaksi yang digunakan sebagai referensi.
4. Transaksi diproses
Penyedia layanan kemudian memproses instruksi pembayaran melalui infrastruktur pembayaran yang digunakan.
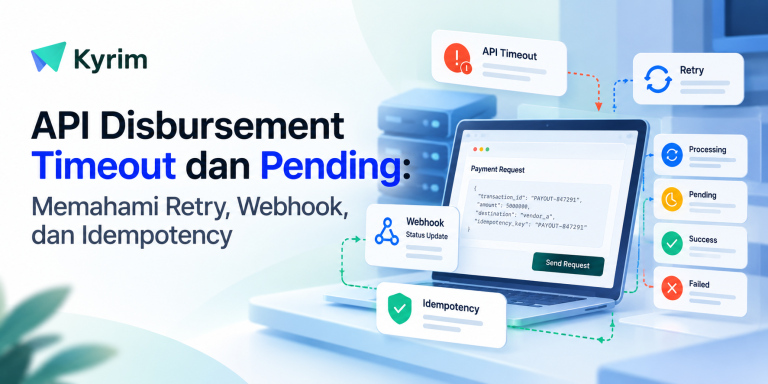
Satu hal yang perlu diperhatikan: request yang berhasil diterima sistem belum tentu berarti dana sudah berhasil diterima penerima.
Karena itu, status transaksi tetap perlu dipantau sampai mencapai status akhirnya.
5. Status transaksi dikembalikan ke sistem
Sistem perusahaan dapat menerima pembaruan mengenai transaksi, misalnya berhasil, masih diproses, atau gagal.
Dengan mekanisme status transaksi yang terintegrasi, tim tidak harus memeriksa setiap pembayaran secara manual.
Secara sederhana, alurnya dapat terlihat seperti:
Sistem perusahaan → Validasi → Request API → Pemrosesan transfer → Status transaksi → Rekonsiliasi
Apa Bedanya API Disbursement dan Transfer Bank Biasa?
Perbedaannya bukan hanya pada bagaimana uang dikirim.
Transfer bank biasa menyelesaikan aktivitas pemindahan dana dari satu rekening ke rekening lainnya. API disbursement membawa aktivitas tersebut menjadi bagian dari workflow sistem perusahaan.
| Transfer manual | API disbursement |
|---|---|
| Transfer melalui aplikasi atau dashboard | Instruksi dapat berasal dari sistem |
| Data dapat perlu dimasukkan manual | Data transaksi dapat dikirim secara terprogram |
| Cocok untuk transaksi terbatas | Lebih relevan ketika kebutuhan transaksi semakin kompleks |
| Status banyak diperiksa oleh pengguna | Status dapat dikembalikan ke sistem |
| Rekonsiliasi bergantung pada proses operasional | Referensi transaksi dapat terhubung dengan sistem internal |
Nilai API akhirnya bukan sekadar membuat transfer menjadi lebih cepat, tetapi membuat pembayaran menjadi bagian dari workflow operasional yang terintegrasi.
Kapan Bisnis Mulai Membutuhkan API Disbursement?
Tidak semua perusahaan harus langsung menggunakan API.
Jika bisnis hanya melakukan beberapa transfer setiap bulan, proses manual atau bulk transfer masih bisa menjadi pilihan yang masuk akal. Integrasi API justru dapat menambah kompleksitas yang belum diperlukan.
API disbursement mulai relevan ketika pekerjaan manual yang muncul dari proses pembayaran semakin sulit ditangani.
Beberapa tandanya antara lain:
- volume transfer terus bertambah;
- pembayaran dilakukan berulang dengan pola yang sama;
- penerima dana tersebar di banyak rekening;
- tim finance menghabiskan banyak waktu menyiapkan pembayaran;
- status pembayaran perlu diketahui sistem lain;
- rekonsiliasi mulai sulit dilakukan secara manual;
- pembayaran perlu menjadi bagian langsung dari workflow produk.
Pertanyaan yang lebih berguna akhirnya bukan hanya “berapa jumlah transfer yang cukup banyak?”, melainkan:
Berapa banyak pekerjaan manual yang muncul setiap kali volume transaksi bertambah?
Dua perusahaan dengan 500 transaksi per bulan bisa memiliki kebutuhan berbeda.
Perusahaan yang melakukan 500 pembayaran dengan data dan jadwal yang relatif seragam mungkin masih bisa menggunakan bulk transfer. Sebaliknya, bisnis dengan transaksi yang harus dipicu langsung dari aktivitas pengguna dapat membutuhkan integrasi API lebih cepat.
Ingin proses pembayaran bisnis lebih terintegrasi?
Kyrim membantu perusahaan mengelola transfer dan berbagai pengeluaran bisnis dalam workflow yang lebih terstruktur.
API Disbursement vs Bulk Transfer: Mana yang Dibutuhkan?
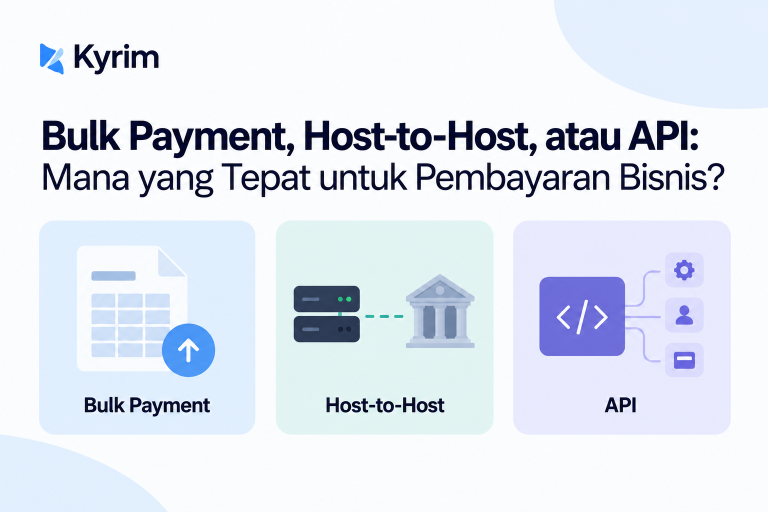
API bukan satu-satunya cara untuk menangani pembayaran dalam jumlah besar.
Untuk sebagian perusahaan, bulk transfer sudah cukup.
Bulk transfer memungkinkan banyak transaksi diproses dalam satu batch. Pendekatan ini dapat cocok ketika pembayaran dilakukan secara periodik dan perusahaan masih membutuhkan kontrol manusia sebelum pembayaran dieksekusi.
API menjadi lebih relevan ketika pembayaran perlu terhubung langsung dengan aktivitas atau event di dalam sistem.
Contohnya:
Payroll bulanan
Tim finance menyiapkan 300 pembayaran → review → approval → pembayaran.
Dalam skenario seperti ini, bulk payment dapat menjadi solusi yang memadai apabila perusahaan tidak membutuhkan integrasi lebih dalam.
Kyrim sendiri memungkinkan pembayaran payroll terintegrasi ke berbagai bank, dilengkapi status pembayaran dan approval workflow di dalam sistem.
Marketplace
Seller meminta pencairan saldo → sistem memvalidasi permintaan → pembayaran diproses → status pencairan diperbarui.
Dalam skenario ini, API lebih relevan karena pembayaran merupakan bagian langsung dari workflow produk.
Jadi, otomatisasi pembayaran tidak selalu berarti perusahaan harus langsung melakukan integrasi API.
Apa yang Perlu Diperhatikan Saat Memilih API Disbursement?
Jumlah bank yang didukung atau kecepatan transfer memang penting. Namun, ada beberapa aspek lain yang biasanya baru terasa ketika volume transaksi mulai meningkat.
Status transaksi yang jelas
Sistem perlu mengetahui apakah transaksi benar-benar berhasil, gagal, atau masih diproses.
Ini penting karena status request diterima dan dana berhasil sampai ke penerima bukan selalu hal yang sama.
Validasi data penerima
Kesalahan rekening atau data penerima dapat menyebabkan masalah yang semakin besar ketika transaksi dilakukan secara massal.
Karena itu, perhatikan kemampuan validasi yang disediakan oleh layanan sebelum instruksi pembayaran dijalankan.
Callback dan pengecekan status
Pada implementasi API, perusahaan perlu mengetahui bagaimana sistem memperoleh perubahan status transaksi.
Mekanisme tersebut penting terutama ketika pembayaran tidak langsung menghasilkan status final.
Pencegahan transaksi ganda
Bayangkan sistem sudah mengirim instruksi pembayaran tetapi tidak menerima respons akibat gangguan koneksi.
Sistem kemudian mencoba mengirim request yang sama sekali lagi.
Tanpa mekanisme untuk mengenali bahwa kedua request tersebut merupakan transaksi yang sama, ada risiko instruksi pembayaran diproses lebih dari sekali.
Karena itu, ketika mengevaluasi API disbursement, perusahaan juga perlu memahami mekanisme unique transaction ID, retry, dan pencegahan duplicate request.
Keamanan dan standar API
Integrasi pembayaran membawa data dan instruksi transaksi antar sistem. Keamanan API karena itu tidak boleh dianggap sekadar persoalan teknis tim developer.
Di Indonesia, SNAP mencakup standar mengenai protokol komunikasi, struktur data request dan response, autentikasi, otorisasi, enkripsi, serta pengelolaan akses API.
Rekonsiliasi
Transfer berhasil bukan berarti pekerjaan finance selesai.
Perusahaan tetap harus mengetahui:
- pembayaran tersebut berkaitan dengan transaksi apa;
- siapa penerimanya;
- kapan dana diproses;
- berapa nominalnya;
- berapa biaya yang timbul;
- bagaimana status akhirnya.
Karena itu, sistem pembayaran yang scalable seharusnya mempertahankan hubungan antara uang yang keluar dan konteks bisnis di balik transaksi tersebut.
API Disbursement Bukan Hanya Persoalan Transfer
Kesalahan yang cukup umum adalah melihat disbursement hanya sebagai persoalan “bagaimana mengirim uang lebih cepat.”
Ketika volume transaksi meningkat, masalah sebenarnya biasanya jauh lebih luas:
Bagaimana perusahaan mengontrol proses sebelum, saat, dan setelah uang dikirim?
Sebelum pembayaran, perusahaan membutuhkan data dan approval.
Saat pembayaran berlangsung, perusahaan membutuhkan eksekusi dan informasi status.
Setelah pembayaran, perusahaan membutuhkan pencatatan dan rekonsiliasi.
Inilah mengapa perusahaan yang sedang mengevaluasi API disbursement sebaiknya tidak hanya melihat kemampuan transfer. Perhatikan juga bagaimana pembayaran masuk ke keseluruhan workflow keuangan perusahaan.
Mengelola Disbursement sebagai Bagian dari Operasional Keuangan
Kebutuhan tersebut semakin terasa ketika pembayaran perusahaan berasal dari berbagai aktivitas.
Finance mungkin harus menangani payroll, reimbursement, pembayaran vendor, hingga transfer operasional dalam periode yang sama.
Dalam kondisi tersebut, tantangannya bukan lagi sekadar bisa transfer atau tidak, tetapi bagaimana seluruh pengeluaran dapat dikelola dengan proses yang jelas dan mudah ditelusuri.
Kyrim menggabungkan beberapa proses tersebut dalam satu platform, termasuk payroll dan reimbursement. Pada proses reimbursement, misalnya, Kyrim menyediakan alur approval sebelum pembayaran diproses dan dana ditransfer ke rekening karyawan.
Bagi perusahaan yang mulai menghadapi volume pembayaran lebih besar atau membutuhkan pembayaran yang terhubung dengan sistem internal, API disbursement dapat menjadi salah satu langkah menuju operasional keuangan yang lebih scalable.
Namun, API bukan tujuan akhirnya.
Tujuan akhirnya adalah membuat proses approval → pembayaran → monitoring → pencatatan berjalan dengan lebih sedikit pekerjaan manual dan tetap memiliki kontrol yang jelas.
Kelola Pembayaran Bisnis dengan Workflow yang Lebih Terstruktur
Kelola payroll, reimbursement, transfer, dan kebutuhan pengeluaran bisnis melalui Kyrim dalam workflow yang lebih terintegrasi.
FAQ tentang API Disbursement
Apa itu API disbursement?
API disbursement adalah API yang memungkinkan sistem bisnis mengirim instruksi pencairan atau transfer dana kepada penerima secara terprogram melalui layanan pembayaran yang terintegrasi.
Apakah API disbursement sama dengan payment gateway?
Tidak selalu. Payment gateway umumnya digunakan dalam proses bisnis menerima pembayaran dari pelanggan, sedangkan disbursement berfokus pada pengiriman atau pencairan dana keluar. Sebuah penyedia layanan dapat menyediakan kedua kemampuan tersebut.
Apakah API disbursement hanya untuk perusahaan besar?
Tidak. Kebutuhannya lebih ditentukan oleh volume dan kompleksitas workflow pembayaran daripada ukuran perusahaan. Bisnis yang menjadikan pembayaran sebagai bagian langsung dari produknya dapat membutuhkan integrasi API meskipun organisasinya belum besar.
Apa perbedaan API disbursement dan bulk transfer?
Bulk transfer biasanya digunakan untuk memproses banyak pembayaran dalam satu batch, sedangkan API disbursement memungkinkan sistem mengirim instruksi pembayaran secara terprogram. API lebih relevan ketika pembayaran perlu menjadi bagian langsung dari workflow sistem.
Apa contoh penggunaan API disbursement?
API disbursement dapat digunakan untuk pencairan dana seller marketplace, pembayaran vendor, payroll, refund pelanggan, pembayaran komisi mitra, insentif, dan kebutuhan pengiriman dana bisnis lainnya.
Apakah API disbursement wajib mengikuti SNAP?
SNAP merupakan standar nasional Open API Pembayaran di Indonesia. Cakupan dan kewajiban penerapannya bergantung pada peran serta aktivitas pihak yang terlibat dalam penyelenggaraan Open API Pembayaran. Untuk implementasi tertentu, perusahaan perlu memastikan kebutuhan regulasi dan teknisnya dengan penyedia layanan terkait serta ketentuan Bank Indonesia yang berlaku.